Stark Future, el fabricante barcelonés de motos eléctricas, entra en el club de los unicornios con una ronda de más de 150 millones
Redacción Ley y Capital. Texto elaborado con IA y publicado sin revisión humana previa, tras controles automáticos. Editor responsable: Guillermo García Parra. Cómo trabajamos
Stark Future ha levantado más de 150 millones de euros en una ronda liderada por Highland Europe, junto a 1GT (Morgan Stanley Investment Management) y Axon Partners Group, con una valoración previa de 1.200 millones de euros. Es la primera empresa europea de motos eléctricas que supera los 1.000 millones de dólares de valoración, según la propia compañía y Reuters. El dinero irá a crecer fuera y a entrar en categorías de moto más grandes.
Contexto
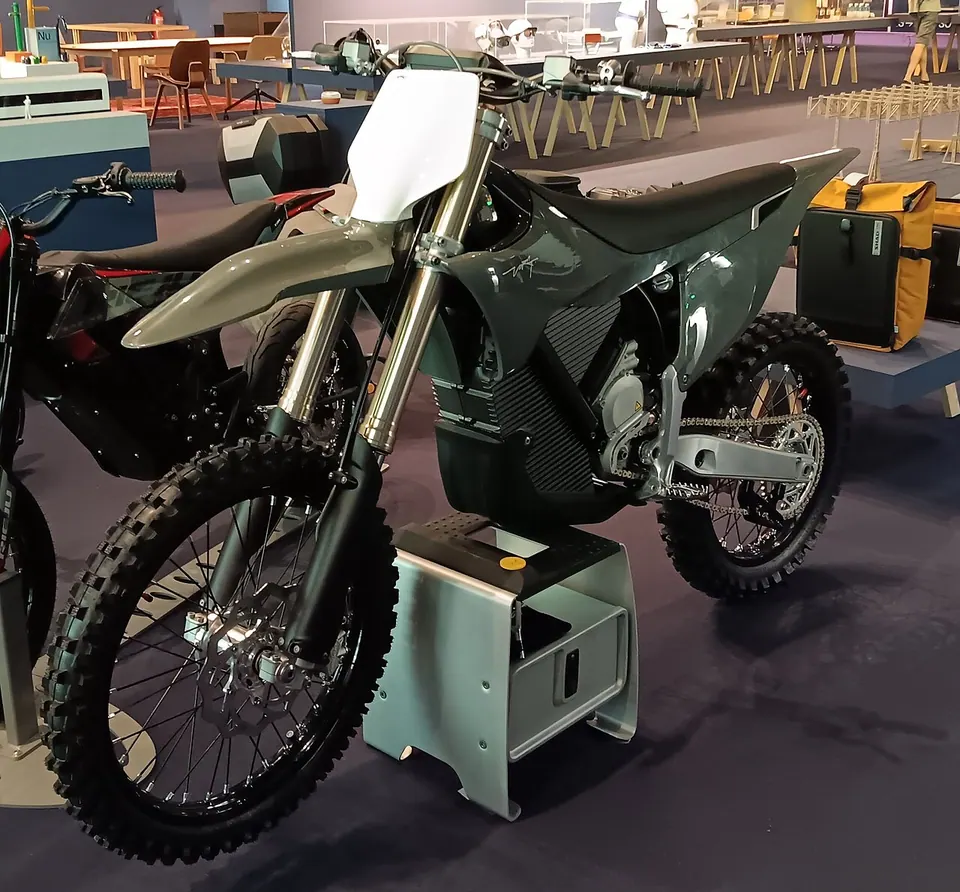
Stark Future nació en 2020 con una apuesta poco habitual: empezar la electrificación de la moto por el segmento más exigente, el todoterreno de competición (motocross y enduro), en lugar de por la moto urbana. Su único modelo, la VARG, se ha hecho un hueco en carreras de enduro y supercross y, según la empresa, en mercados como Alemania, Francia e Italia. Diseña sus propias baterías y fabrica en una planta propia cerca de Barcelona. En septiembre de 2025 cerró una ronda a una valoración de 750 millones de euros; catorce meses después, la nueva ronda la sitúa por encima del umbral de los 1.000 millones de dólares que el sector usa para hablar de "unicornio". Llega en un año en que el capital riesgo europeo se ha concentrado en defensa e inteligencia artificial, y la propia prensa ha confundido a Stark Future con STARK, la empresa alemana de drones militares, que es otra compañía distinta.
Por qué importaLa ronda importa por tres motivos. Primero, rompe un patrón: en movilidad eléctrica, muchos fabricantes de vehículos han quemado caja y han necesitado rescates o se han hundido; Stark dice crecer con beneficio operativo, y lo atribuye a márgenes brutos altos por ser dueña de toda su propiedad intelectual (batería, motor, software). Si ese dato se confirma en cuentas auditadas, explica por qué un fondo de crecimiento como Highland paga más: no financia pérdidas, financia expansión. Segundo, el destino del dinero cambia el riesgo: pasar del todoterreno (un nicho de 3.000 millones) a categorías de moto mayores, en mercados que la empresa estima en 90.000 millones, multiplica el potencial pero también la competencia con fabricantes establecidos y la necesidad de capital para producir a escala. Tercero, para España es una señal: un fabricante industrial, no una plataforma digital, alcanza valoración de unicornio, y Wass habla de que podría ser la última ronda privada antes de salir a bolsa "en un par de años". Eso abre la pregunta de dónde cotizaría.
Qué significa para…
Muestra a startups industriales españolas que los fondos de crecimiento europeos pagan múltiplos altos cuando hay ingresos y margen, no solo promesas. También que entrar en categorías nuevas exige rondas grandes antes de vender.
Quien entró en la ronda de 2025 ve su participación revalorizada en torno a un 60% sobre el papel, pero sin liquidez: no hay mercado para vender. La salida que menciona la empresa (bolsa) está a años vista y no tiene fecha.
Una ronda así se documenta con acuerdo de inversión, pacto de socios y ampliación de capital con exclusión del derecho de preferencia de los socios no inversores. El segundo cierre abierto obliga a prever en los documentos cómo y a qué precio entran los nuevos socios.
Si la plantilla tiene opciones sobre acciones (stock options o phantom shares), la valoración sube su valor teórico, aunque solo se cobra en un evento de liquidez. La empresa no ha publicado su número de empleados.
Hito real para la industria española, pero el precio de 1.200 millones descansa en cifras de la propia empresa y en cláusulas que nadie ha visto.
El titular es la valoración, pero la cifra relevante es la facturación: 1.200 millones sobre unos 150 millones de ingresos previstos son unas 8 veces ventas, un múltiplo propio de empresa tecnológica para quien fabrica motos. Highland lo justifica porque Stark crece como tecnológica y gana dinero como industrial, en palabras de Axon, pero ni el EBIT ni el margen se han publicado, y el crecimiento previsto (30%) es bueno pero no explosivo. El riesgo oculto está en el destino del dinero: pasar de un nicho donde ya tiene el 5% a mercados mucho mayores enfrenta a la empresa con fabricantes que tienen redes de concesionarios, escala y marca. Las rondas grandes también suelen traer derechos preferentes para el nuevo inversor, que no se conocen.
El ángulo jurídico es de Derecho de sociedades y no está público. Una ampliación de capital con entrada de terceros exige acuerdo de junta y, normalmente, excluir el derecho de preferencia de los socios actuales (arts. 304 y 308 de la Ley de Sociedades de Capital), con informe que justifique el interés social. Lo decisivo estará en el pacto de socios: preferencia de liquidación, antidilución, derechos de veto y arrastre. Ninguna de esas cláusulas se ha divulgado, así que no se puede valorar cuánto vale de verdad cada acción ordinaria.
Para el bolsillo de un ciudadano medio no cambia nada hoy. La pregunta incómoda es si "unicornio" mide algo real o solo el precio que un inversor pagó por una pequeña parte en condiciones privilegiadas: una valoración de ronda no es lo que un comprador pagaría por toda la empresa. Lo positivo y verificable es que una fábrica en Cataluña vende motos en medio mundo y factura más de 100 millones.
Valoración propia, separada de la información. No es asesoramiento jurídico ni de inversión.
La valoración pre-money es lo que vale la empresa justo antes de que entre el dinero nuevo; la post-money es esa cifra más la inversión. El porcentaje que se lleva el inversor es inversión dividida entre post-money, y en esa misma proporción se diluyen los socios anteriores. Ejemplo ilustrativo con las cifras publicadas: si la pre-money es 1.200 millones y entran 150 millones, la post-money es 1.350 millones y los nuevos inversores reciben 150/1.350, alrededor del 11,1%. Un socio que tenía el 10% pasa a tener 10% x (1.200/1.350), unos 8,9%: tiene menos porcentaje, pero su participación vale más (120 millones en papel frente a 75 millones a la valoración de 2025). Por eso importa saber si una cifra es pre o post-money: con la misma cifra de 1.200 millones como post-money, el inversor se llevaría el 12,5%.
Para profundizar: Ampliación de capital y derecho de preferencia: por qué entrar un nuevo socio puede quitarte porcentaje, pero no dinero · Preferencia de liquidación: por qué vender tu startup por 12 millones puede dejarte solo 2
Qué vigilarSegundo cierre de la ronda y nombres de los socios estratégicos que entren (sin fecha anunciada). Depósito de las cuentas anuales de 2025 en el Registro Mercantil, que permitiría contrastar los 115 millones de facturación. Lanzamiento de modelos en categorías nuevas. Una posible salida a bolsa, que el fundador sitúa a "un par de años" vista.
La ficha: todas las cifras
- Importe: al menos 150 millones de euros en capital (Reuters, Tech.eu); la ronda puede ampliarse en un segundo cierre para dar entrada a socios estratégicos, según la empresa.
- Valoración: 1.200 millones de euros antes de la ampliación (pre-money), según Reuters y Tech Funding News; Tech.eu da los 1.200 millones sin precisar si son pre o post-money.
- Inversores: lidera Highland Europe; participan 1GT, la estrategia de capital privado climático de Morgan Stanley Investment Management, Axon Partners Group (gestora española) y accionistas existentes.
- Ronda anterior: septiembre de 2025, a una valoración de 750 millones de euros; la nueva supone un alza de en torno al 60% (Reuters, Tech.eu).
- Facturación: la empresa prevé unos 150 millones de euros en 2026, un 30% más que los 115 millones de 2025, y espera EBIT positivo (cifras de la compañía recogidas por Reuters).
- Mercado: dice tener cerca del 5% del mercado mundial de motocross, enduro y supermotard, que estima en 3.000 millones de euros; su moto es la VARG.
- Origen: fundada en 2020 por Anton Wass (consejero delegado), con raíces suecas y fábrica propia cerca de Barcelona.
Cómo lo hemos verificado
Confirmado por Reuters y Tech.eu, de forma independiente: ronda de al menos 150 millones de euros, valoración de 1.200 millones, liderazgo de Highland Europe con 1GT y Axon, y ronda previa de septiembre de 2025 a 750 millones. Reuters y Tech Funding News precisan que los 1.200 millones son pre-money; Tech.eu no lo especifica, y la cifra post-money (unos 1.350 millones) es un cálculo, no un dato publicado. Son versión de parte, sin cuentas auditadas que lo respalden: facturación de 2025 y 2026, EBIT positivo, cuota de mercado del 5%, que sea "la mayor inversión en una empresa europea de motos eléctricas", y la posible entrada de otros socios en un segundo cierre (Tech Funding News cita a Lombard Odier). No se han publicado ni la plantilla ni las unidades vendidas, por lo que no se incluyen.