Resonac vende su negocio de electrodos de grafito, con la planta de A Coruña, al fondo Aurelius y asume una pérdida de unos 105.000 millones de yenes
Redacción Ley y Capital. Texto elaborado con IA y publicado sin revisión humana previa, tras controles automáticos. Editor responsable: Guillermo García Parra. Cómo trabajamos
La japonesa Resonac, antigua Showa Denko, ha acordado traspasar su negocio de electrodos de grafito en Japón, América y Europa, incluida la fábrica de A Grela (A Coruña), a un vehículo del fondo alemán Aurelius. El precio no se ha publicado y el cierre se prevé para el segundo trimestre de 2027, pendiente de las autorizaciones de competencia. Es la segunda vez en poco más de un año que Aurelius compra un negocio que Resonac ya no quiere.
Contexto
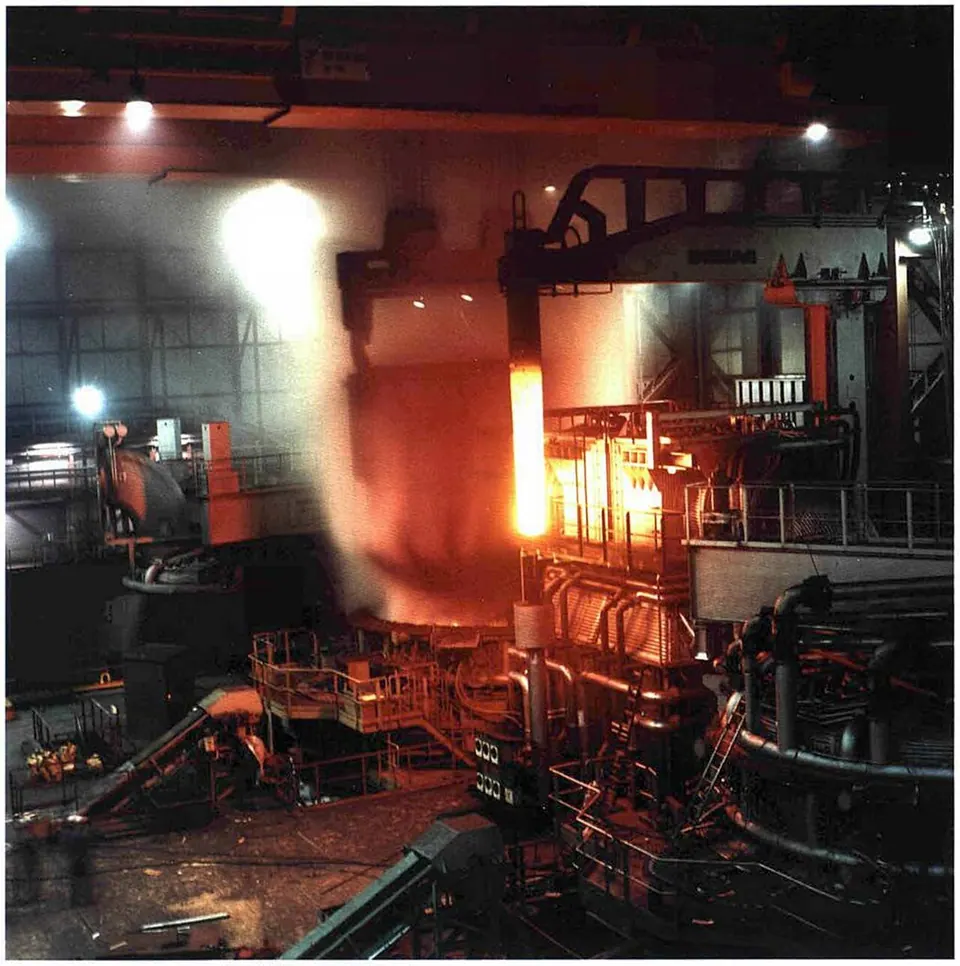
Los electrodos de grafito son el consumible que conduce la electricidad dentro de los hornos de arco eléctrico, la tecnología con la que se funde chatarra para hacer acero. Showa Denko se convirtió en uno de los mayores fabricantes del mundo al comprar en 2017 el negocio de electrodos de la alemana SGL Carbon, del que formaba parte la fábrica coruñesa de A Grela. Desde entonces el mercado se ha deteriorado: en 2025 Resonac anunció el cierre de sus plantas de China y Malasia, y en julio de ese año la dirección de A Coruña despidió a siete trabajadores alegando un «contexto complejo» del mercado del grafito, lo que llevó al comité a convocar paros (Europa Press). Resonac afirma que la venta llega tras evaluar varias opciones estratégicas. Al mismo tiempo, Resonac ha reorientado su cartera hacia los materiales para semiconductores, que hoy concentran el crecimiento del grupo. Aurelius ya le compró en 2025 la italiana FIAMM Energy Technology (baterías de plomo).
Por qué importaLa venta responde a un desajuste entre lo que el negocio exige y lo que Resonac quiere ser. Fabricar electrodos requiere mucho capital y meses de proceso, y su demanda depende de la siderurgia, que en Europa y Estados Unidos produce poco y compite con acero y electrodos chinos más baratos. Cuando la demanda cae, el precio se hunde y una fábrica con costes fijos altos pierde dinero. Para Resonac, que vive un auge en materiales para chips de IA, cada yen invertido en grafito es un yen que no va a semiconductores, y además el negocio penaliza su valoración en bolsa. Por eso acepta reconocer una pérdida contable de unos 105.000 millones de yenes: cristaliza de una vez el deterioro y deja de consumir caja y atención directiva. El comprador hace la apuesta contraria: Aurelius se especializa en comprar divisiones que su matriz no quiere, darles estructura propia y recortar costes, y confía en que las barreras de entrada del sector y el avance del acero de horno eléctrico (menos emisiones que el alto horno) sostengan la demanda a largo plazo. La consecuencia es que una parte relevante de la capacidad de electrodos fuera de China pasará a manos de un inversor financiero con horizonte de salida, no de un grupo industrial.
Qué significa para…
La plantilla de A Coruña se transfiere con el negocio y, hasta el cierre, la actividad sigue integrada en Resonac. El riesgo está después: los fondos especializados en carve-outs suelen aplicar planes de reestructuración, y la planta ya vivió despidos en 2025.
Las acerías clientes (más de 50 países, según la empresa) tendrán un proveedor nuevo con incentivos distintos. El contrato de suministro con Omachi garantiza la continuidad de una parte de la producción japonesa.
La pérdida de unos 105.000 millones de yenes ya estaba incluida en la previsión anual revisada el 11 de noviembre, por lo que la venta no cambia la guía del grupo. Para el mercado, la lectura es que Resonac se concentra en materiales para semiconductores.
Operación de manual de carve-out con tres técnicas distintas (escisión japonesa, traspaso de negocio en Alemania y compraventa de acciones), control de concentraciones en varias jurisdicciones y un contrato de fabricación transitorio con el vendedor.
Venta lógica para Resonac y apuesta de ciclo para Aurelius, con la plantilla coruñesa como la parte con menos control sobre el resultado.
Resonac acepta una pérdida de unos 105.000 millones de yenes sin publicar el precio, lo que sugiere que el valor de venta queda muy por debajo del valor en libros del negocio. Para el grupo es una salida razonable: el grafito resta margen y atención frente a los semiconductores, que explican la subida de beneficios. Para Aurelius la clave será comprar barato en lo más bajo del ciclo; si la demanda de acero eléctrico se recupera, el apalancamiento operativo juega a su favor. El riesgo es que la presión de precios de los productores chinos no ceda y obligue a cerrar capacidad.
En España la operación es una compraventa de acciones de Resonac Graphite Spain, S.A.U.: cambia el socio, no el empleador, por lo que los contratos siguen con la misma sociedad y no hay en sentido estricto una sucesión de empresa del art. 44 ET, que sí sería relevante si se segregaran activos a otra sociedad. Distinto es el traspaso alemán, que sí transmite el negocio y activa la protección equivalente de la Directiva 2001/23/CE en Alemania. La nota condiciona el cierre a autorizaciones de competencia y otras normas aplicables, sin detallar si se ha solicitado algún control de inversiones; el comprador es un vehículo luxemburgués.
Para A Coruña, lo inmediato es la continuidad: la fábrica sigue y la plantilla pasa con ella. Lo que queda abierto es si el nuevo dueño mantendrá la inversión y el empleo cuando lleguen los planes de mejora de rentabilidad. Es además una industria electrointensiva, muy sensible al precio de la luz.
Valoración propia, separada de la información. No es asesoramiento jurídico ni de inversión.
Un carve-out es la venta de una división que hasta ahora vivía dentro de un grupo y no tenía existencia jurídica u operativa propia. Por eso antes de venderla hay que «recortarla»: separar activos, contratos, personal y sistemas, a veces creando sociedades nuevas, como hará Resonac con la escisión en Japón y el traspaso en Alemania. Como la división depende de servicios del grupo (informática, compras, nóminas), se firman acuerdos transitorios, y aquí incluso uno de fabricación con la planta de Omachi. Ejemplo: si un negocio factura 500 millones y paga al grupo 20 millones por servicios compartidos que tras la venta costarán 30, el comprador debe descontar esos 10 millones extra de su valoración. Los fondos como Aurelius se especializan en ello porque la complejidad reduce el número de compradores y, con ello, el precio.
Para profundizar: Locked box o completion accounts: quién se queda la caja que la empresa genera entre la firma y el cierre · LBO: comprar una empresa con deuda que acaba pagando la propia empresa (y por qué la ley lo vigila)
Qué vigilarPrimer trimestre de 2027: escisión en Japón y traspaso del negocio alemán. Notificaciones y autorizaciones de competencia en las jurisdicciones afectadas, sin fecha publicada. Segundo trimestre de 2027: cierre previsto y entrada de Aurelius en la planta de A Grela. Después del cierre: plan industrial del nuevo dueño para A Coruña y reacción del comité de empresa. Resultados anuales de Resonac de 2026, con el registro definitivo de la pérdida.
La ficha: todas las cifras
- Comprador: AURELIUS Investment Lux Thirty-Five SARL, sociedad luxemburguesa del grupo Aurelius (nota de Resonac de 12-11-2026).
- Perímetro: centros en España, Estados Unidos, México, Alemania, Austria, Italia y Japón, más AMI Automation (software para optimizar hornos de arco eléctrico, comprada por Resonac en 2023).
- Queda fuera la planta japonesa de Omachi (Nagano): Resonac conserva instalaciones y plantilla y fabricará electrodos para el comprador con un contrato de suministro a largo plazo.
- Plantilla transferida: cerca de 900 personas entre Resonac Graphite y AMI Automation; en A Coruña, entre 170 y algo más de 200 según la fuente (dato no desglosado por la empresa).
- Precio: no se ha publicado. Resonac prevé una pérdida extraordinaria de unos 105.000 millones de yenes (unos 670 millones de dólares), ya incluida en la previsión anual que revisó el 11-11-2026.
- Calendario: escisión en Japón y traspaso del negocio alemán entre enero y marzo de 2027; venta de acciones y cierre en el segundo trimestre de 2027.
- Condición: autorizaciones de competencia nacionales y extranjeras y de otras normas aplicables, según la nota de Resonac.
- Antecedentes: Resonac fabrica electrodos desde 1938; compró el negocio estadounidense de Airco Carbon en 1988 y el de SGL Carbon (que incluía A Coruña) en 2017.
Cómo lo hemos verificado
Resonac presenta a Aurelius como «el socio adecuado» para el desarrollo futuro del negocio, y PE Insights recoge que el fondo ve en los electrodos un activo industrial defendible por sus barreras de entrada. Falta la voz de los trabajadores de A Coruña: no consta todavía una valoración pública del comité sobre la venta. Las cifras de plantilla local difieren entre medios (unas 170 personas en El Español; más de 200 según Europa Press en 2025).
Fuentes
- Resonac: Notice Regarding the Transfer of the Graphite Electrode Business in Japan, the Americas and Europe (12-11-2026)
- Expansión: Resonac vende la planta de grafito de A Coruña y toda la división al fondo Aurelius (solo titular)
- El Ideal Gallego (Efe): Aurelius compra la planta de grafito de Resonac en A Coruña
- El Español Quincemil: Resonac vende su negocio de grafito y AMI Automation al inversor Aurelius
- El Debate: La compañía japonesa Resonac vende su negocio de grafito al inversor Aurelius
- MLQ: Resonac sells its graphite electrode business to Aurelius, books a ¥105 billion loss
- Investing.com: Why is Resonac stock surging today?
- Private Equity Insights: AURELIUS strikes second Resonac carve-out with graphite electrode deal
- Galiciapress (Europa Press): El comité de Resonac denuncia despidos en la planta de A Coruña (24-7-2025)
- Aurelius: AURELIUS to acquire FIAMM Energy Technology from Resonac (2025)