Konecta negocia más de 1.000 millones de deuda con unos acreedores que ya son más fondos que bancos
Redacción Ley y Capital. Texto elaborado con IA y publicado sin revisión humana previa, tras controles automáticos. Editor responsable: Guillermo García Parra. Cómo trabajamos
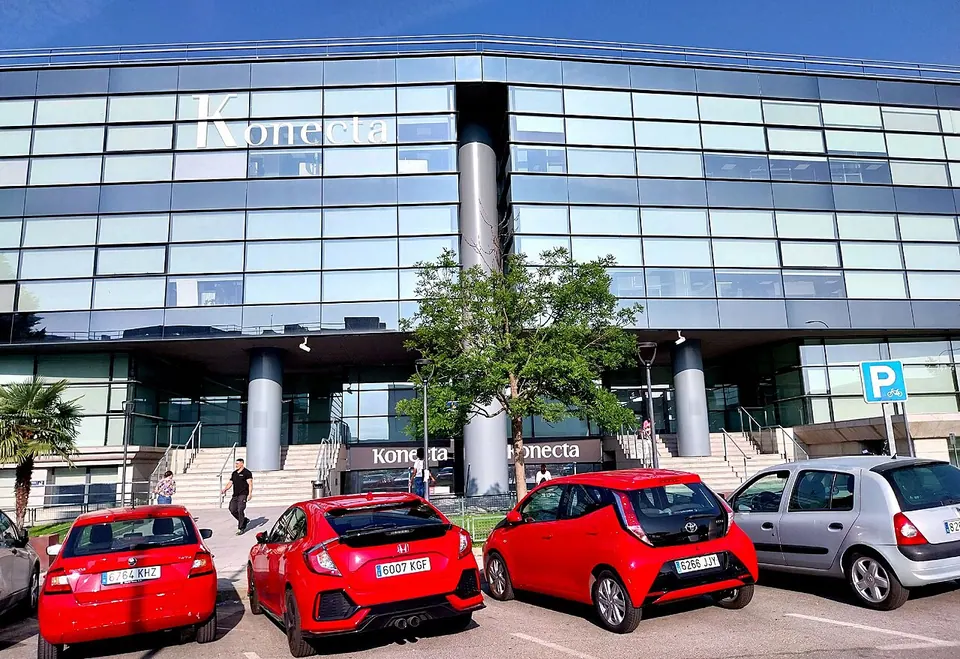
Konecta, controlada por el fondo británico ICG, negocia la reestructuración de más de 1.000 millones de euros de deuda con acreedores en los que ya pesan más los fondos que los bancos que financiaron su compra. Según Expansión, la compañía no pagó 44 millones de intereses y propone convertir en capital el 70% de su deuda sindicada, lo que dejaría la propiedad en manos de los acreedores. Cinco Días describe el 9 de noviembre una «guerra abierta» entre fondos y bancos que sitúa a la empresa al borde de la insolvencia.
Contexto
ICG entró en Konecta y la combinó con la italiana Comdata para crear uno de los grandes grupos europeos de atención al cliente, financiado con deuda apalancada típica del capital riesgo. Ese modelo funciona mientras el negocio crece y los tipos acompañan. En 2025 y 2026 se juntaron tres problemas: tipos más altos que encarecen los intereses, costes extraordinarios para adaptarse a la IA generativa (Merca2 cifra en 56 millones los de 2025, sobre todo indemnizaciones) y un mercado que castiga a todo el sector porque teme que la IA sustituya a los agentes humanos. La deuda empezó a cotizar con fuertes descuentos y buena parte pasó de los bancos originales a fondos que compran préstamos en el mercado secundario. En octubre la compañía confirmó las negociaciones y, según Expansión, dejó de pagar intereses para forzar el acuerdo.
Por qué importaCuando una empresa vale menos que su deuda, los accionistas ya no tienen nada que perder y los acreedores se convierten, en la práctica, en los dueños económicos. Una capitalización de deuda formaliza ese hecho: los acreedores cambian créditos que no van a cobrar por acciones, la empresa reduce su carga financiera y el fondo propietario queda diluido o fuera. El conflicto aparece porque no todos los acreedores están en la misma posición. Un banco que prestó a la par quiere cobrar y no suele querer ser accionista de un call center; un fondo que compró el préstamo a 57 céntimos puede ganar mucho quedándose con la empresa barata. Además, si unas líneas quedan fuera del perímetro y se pagan íntegras mientras el préstamo sindicado asume la quita, los perjudicados tienen un motivo para oponerse. Ahí entra la Ley Concursal reformada por la Ley 16/2022: un plan de reestructuración homologado por un juez puede imponerse a los acreedores e incluso a los socios que voten en contra, si se cumplen las mayorías por clases y las reglas de reparto del valor. Quién controla cada clase decide quién se queda la empresa.
Qué significa para…
Es un aviso para las compañías financiadas con deuda apalancada cuyo modelo de negocio está expuesto a la IA: el mercado puede descontar el riesgo antes de que se note en las cuentas, y la refinanciación se complica mucho antes del vencimiento.
En una capitalización, el valor se reparte por orden de rango: primero los acreedores, al final los accionistas. Quien compró deuda con descuento puede salir ganando; el capital de ICG es lo primero que absorbe la pérdida.
Una reestructuración financiera no implica por sí sola despidos, pero los nuevos dueños suelen exigir un plan de negocio más duro. La compañía ya ha hecho ajustes de plantilla vinculados a la IA, según Merca2.
Si no hay acuerdo unánime, el caso puede acabar en un plan de reestructuración del TRLC con homologación judicial y arrastre entre clases. Será un banco de pruebas de cómo forman clases los jueces mercantiles cuando conviven bancos y fondos en la misma deuda sindicada.
Caso real para entender la estructura de capital, la deuda PIK, el mercado secundario de préstamos y por qué una empresa sana operativamente puede ser insolvente financieramente.
La IA no ha quebrado Konecta; ha convertido su deuda en una apuesta que ahora deciden los acreedores, no el fondo que la compró.
La propuesta atribuida a la compañía es agresiva: convertir el 70% y dejar el resto con un 0,25% en efectivo significa que, de hecho, Konecta casi deja de pagar intereses en caja durante años. Que 250 millones de líneas bilaterales y de circulante queden fuera del perímetro protege la liquidez del día a día, pero obliga al préstamo sindicado a cargar con toda la quita, y eso explica bien la tensión entre acreedores. Los fondos que compraron con descuento tienen incentivos a quedarse la empresa; los bancos que prestaron a la par, a recuperar efectivo. Y queda una pregunta sin responder: si la IA es la amenaza, ¿cuánto vale un call center desapalancado dentro de tres años?
La base es el Libro II del texto refundido de la Ley Concursal, tal como quedó tras la Ley 16/2022. Por clases, el plan se aprueba con más de dos tercios del pasivo de cada clase, o tres cuartos si es garantizada (art. 629). Si no lo aprueban todas, el juez puede homologarlo con una mayoría simple de clases que incluya una privilegiada, o con una clase que habría cobrado algo en una valoración como empresa en funcionamiento (art. 639). Con la sociedad en insolvencia actual o inminente, el plan puede imponerse aunque la junta no lo apruebe (art. 640), lo que deja a ICG sin derecho de veto. Los disidentes pueden impugnar si una clase de rango inferior o los socios conservan valor mientras ellos no cobran íntegro (art. 655.2.4.º). La litigiosidad dependerá de cómo se formen las clases y de la valoración.
Para quien llama a su banco o a su compañía de luz, probablemente no cambie nada a corto plazo: estas operaciones buscan precisamente que la empresa siga funcionando. La pregunta incómoda es otra: el capital riesgo compró con deuda un negocio de mano de obra intensiva, y si la apuesta sale mal, la factura la pagan acreedores y plantilla antes que el modelo. También dice mucho del momento: la IA ya no es solo una promesa, empieza a mover el valor de empresas con más de cien mil empleados.
Valoración propia, separada de la información. No es asesoramiento jurídico ni de inversión.
La regla de prioridad absoluta dice que, al repartir el valor de una empresa en apuros, ninguna clase de rango inferior puede cobrar nada mientras una clase superior que vota en contra no cobre el 100% de su crédito. En España está en el art. 655.2.4.º del TRLC como motivo de impugnación de un plan homologado sin el apoyo de todas las clases. Ejemplo inventado con números redondos: una empresa vale 600 millones como negocio en marcha y debe 1.000 millones a sus acreedores sénior. Esos acreedores solo pueden recuperar 600, así que cualquier acción que conserve el accionista sería valor que se les quita a ellos. Si el plan deja al fondo un 10% del capital sin aportar dinero nuevo, el acreedor disidente puede impugnarlo. Por eso, en las capitalizaciones de deuda, el accionista suele quedarse a cero salvo que ponga dinero fresco o que la ley admita una excepción justificada.
Para profundizar: Preconcurso y plan de reestructuración: tres meses de escudo y un plan que puede imponerse a quien vota en contra
Qué vigilarRespuesta formal del comité de acreedores y de los bancos a la propuesta de capitalización. Si Konecta presenta comunicación de apertura de negociaciones (art. 585 TRLC) ante el juzgado mercantil, protege a la empresa de ejecuciones durante tres meses, prorrogables otros tres (art. 607). Posible solicitud de homologación de un plan de reestructuración con arrastre de disidentes. Acciones de S&P y Moody's tras el impago de intereses. Postura de ICG: si aporta dinero nuevo o acepta su dilución.
La ficha: todas las cifras
- Empresa: Konecta, grupo de atención al cliente y externalización de procesos (BPO) con sede en Madrid, nacido de la antigua división de call centers de Banco Santander. La compañía declara unos 2.000 millones de euros de ingresos, más de 109.000 profesionales y presencia en unos 28 países (Capital-Riesgo.es y El Conciso, con datos de la empresa). Según el Registro Mercantil, citado por Merca2, facturó 1.991 millones en 2024.
- Propiedad: ICG controla entre el 75% y el 80%, según las fuentes (Capital-Riesgo.es y El Conciso hablan del 75%; Debtwire, del 80%); entre los minoritarios está el fundador, José María Pacheco (Capital-Riesgo.es; El Conciso, que cita a Expansión).
- Deuda en negociación: más de 1.000 millones de euros, según la propia compañía. Expansión cifra la deuda total en 1.145 millones. El tramo principal es un préstamo sindicado (Term Loan B) de 945 millones con vencimiento en octubre de 2029, más una línea revolving de 200 millones que vence en abril de 2029 (Merca2; elEconomista).
- Impago y propuesta (solo Expansión, 30-10-2026; sin segunda fuente independiente): Konecta no pagó 44 millones de euros de intereses de la deuda sindicada y propone capitalizar el 70% de esa deuda. El 30% restante pagaría un 0,25% en efectivo y Euríbor + 525 puntos básicos en especie (PIK, que se suma al principal). Otros 250 millones en líneas bilaterales y de circulante quedarían fuera de la reestructuración.
- Asesores: Houlihan Lokey asesora a la compañía (Capital-Riesgo.es; El Conciso). Según elEconomista, los acreedores han contratado a PJT Partners.
- Quién tiene la deuda (datos de Bloomberg citados por Merca2, julio de 2026): los mayores tenedores identificados eran gestoras de fondos y CLO, como Invesco (6,2%), Jubilee (6,1%) y Sound Point (5,5%); de los cuatro bancos que financiaron la compra en 2019 (JP Morgan, BNP Paribas, Deutsche Bank y Crédit Agricole), solo BNP Paribas seguía entre los tenedores identificados.
- Señales previas: S&P mantiene a Konecta en 'B' con perspectiva negativa desde marzo de 2026; el préstamo cotizaba en torno a 57 puntos sobre 100 en el mercado secundario en julio (Merca2; elEconomista). En febrero de 2025 la empresa anunció 150 millones de financiación nueva, mitad capital y mitad deuda, para su plan Katalyst 2028.
- Versión de la empresa: Konecta habla de «conversaciones constructivas» con sus principales interesados para lograr una estructura de capital sostenible, y atribuye la presión a la transición hacia la IA, más lenta y cara de lo previsto por las exigencias de ciberseguridad y protección de datos de sus clientes (Capital-Riesgo.es).
Cómo lo hemos verificado
Confirmado en dos fuentes independientes: que Konecta, controlada por ICG, negocia con sus acreedores más de 1.000 millones de deuda con Houlihan Lokey como asesor, y los vencimientos de 2029 del préstamo sindicado. El impago de 44 millones, la propuesta de capitalizar el 70%, la cifra total de 1.145 millones y las líneas excluidas de 250 millones proceden solo de Expansión (otros medios la reproducen) y no las hemos podido confirmar por otra vía. El contenido íntegro de la pieza de Cinco Días sobre la «guerra» entre fondos y bancos no ha sido accesible: el enfrentamiento se recoge como versión de ese medio, y la composición de acreedores procede de datos de Bloomberg de julio citados por Merca2, que pueden haber cambiado.
Fuentes
- Cinco Días: La guerra abierta entre fondos y bancos deja al borde de la quiebra al líder español en 'call centers' (9-11-2026)
- Expansión (vía HeadTopics): Konecta propone capitalizar el 70% de su deuda sindicada (30-10-2026)
- Capital-Riesgo.es: Konecta contrata a Houlihan Lokey para renegociar más de 1.000 millones en deuda (27-10-2026)
- elEconomista: Konecta, el gigante de los 'call centers' de ICG, renegocia con sus acreedores 1.000 millones de deuda (26-10-2026)
- El Conciso: Konecta negocia con sus acreedores la reestructuración de 1.000 millones en deuda (26-10-2026)
- Merca2: La IA provoca 11.000 despidos en el mayor call center de España con 1.000 millones de deuda (2-7-2026)
- BOE: Texto refundido de la Ley Concursal (arts. 585, 607, 629, 639, 640 y 655)
- Debtwire (ION Analytics): Konecta, informe de crédito 1S26