Bruselas da luz verde sin condiciones a UniCredit para controlar Commerzbank y avisa a Berlín: solo falta Polonia
Redacción Ley y Capital. Texto elaborado con IA y publicado sin revisión humana previa, tras controles automáticos. Editor responsable: Guillermo García Parra. Cómo trabajamos
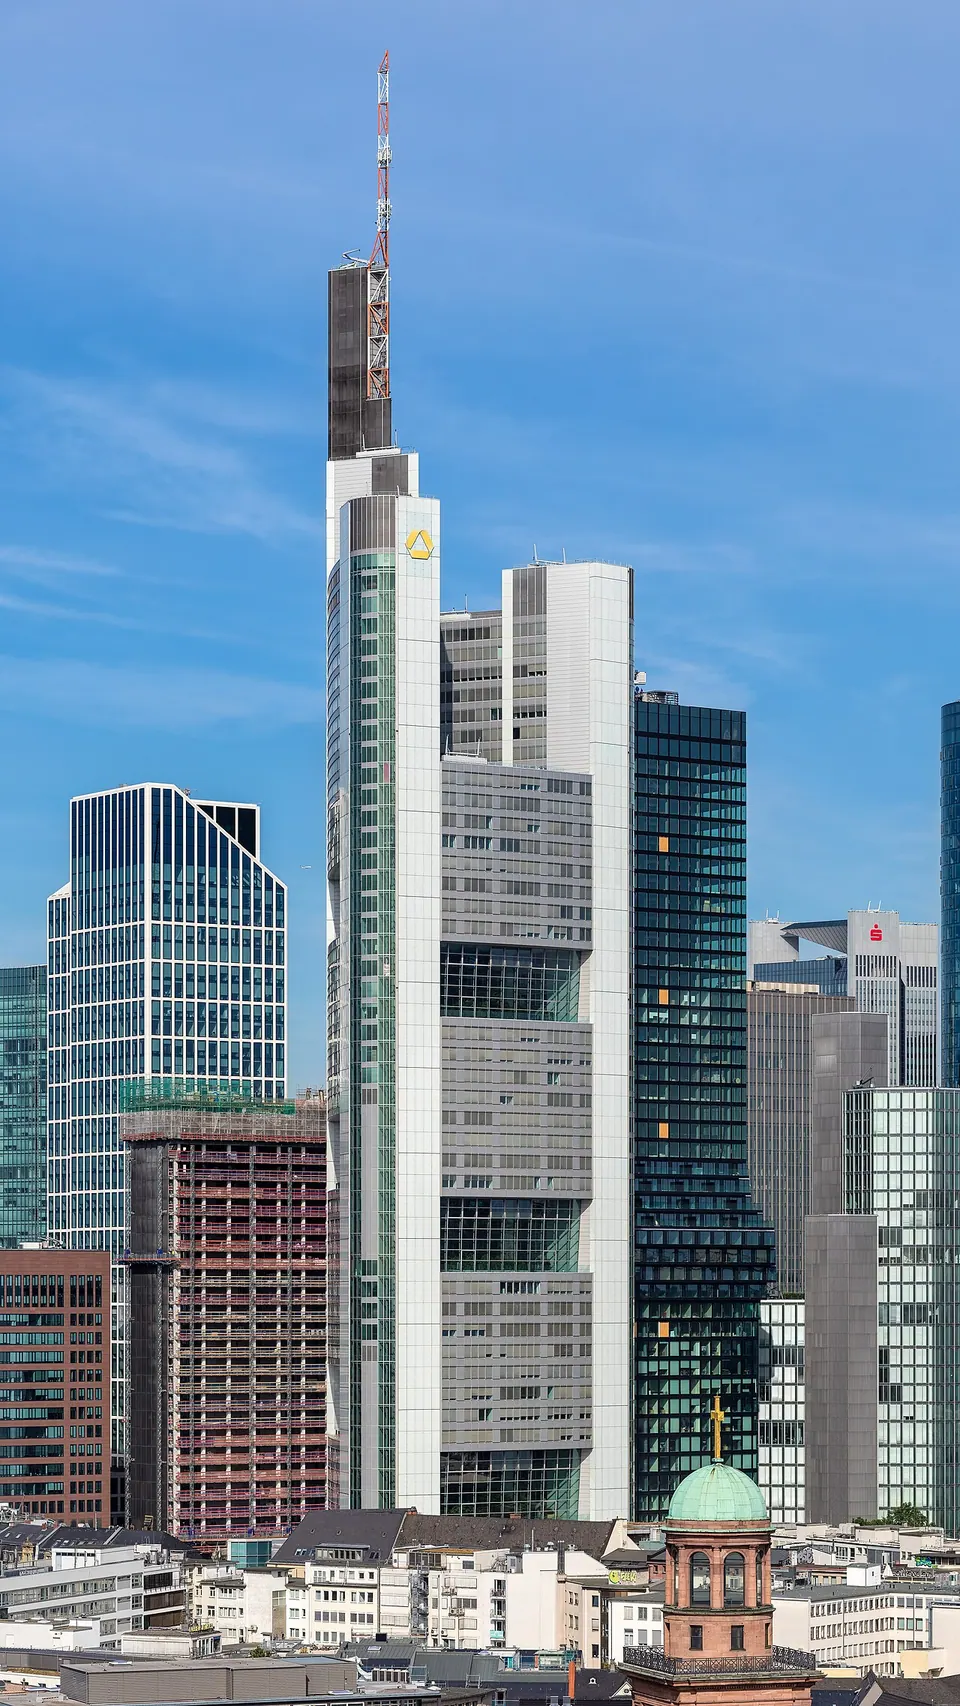
La Comisión Europea ha autorizado en primera fase y sin exigir remedios la toma de control de Commerzbank por UniCredit, tras concluir que la unión no reduce la competencia en la banca alemana. El mismo día, UniCredit anunció el visto bueno de la Reserva Federal de Estados Unidos. Queda pendiente el supervisor polaco por mBank, y Teresa Ribera advirtió de que Bruselas reaccionará si un Gobierno nacional intenta frenar la operación.
Contexto
UniCredit entró en Commerzbank en septiembre de 2024 y desde entonces ha ido subiendo su participación con acciones y derivados, frente a la oposición del banco y del Gobierno alemán. En marzo de 2026 lanzó una oferta voluntaria de canje sin prima relevante, cuyo periodo de aceptación terminó en julio con UniCredit cerca del 50% de los votos. El 9 de noviembre, Ley y Capital contó que el BCE ya había dado su autorización prudencial y que faltaban Bruselas, la Fed y Polonia. Hoy han caído dos de esos tres. Berlín pide que Commerzbank siga cotizando con sede en Fráncfort, que no haya despidos forzosos y que mantenga el crédito al Mittelstand. El ministro de Finanzas, Lars Klingbeil, ha calificado de constructivas las conversaciones con Orcel.
Por qué importaEl control de concentraciones de la UE no mira si una operación es buena para Europa o para los accionistas: mira si, después de ella, los clientes tendrán menos alternativas y pagarán más. Aquí la respuesta fue no por la estructura del mercado bancario alemán, uno de los más fragmentados de Europa, con tres pilares (bancos privados, cajas de ahorros públicas y cooperativas). Aunque HVB y Commerzbank se solapan en casi todo, su cuota conjunta queda lejos de dominar, y las cajas y los bancos cooperativos ofrecen a las pymes una alternativa real en cada ciudad. Por eso Bruselas no necesitó remedios, a diferencia de UniCredit-Banco BPM en 2025, cuando exigió vender 209 sucursales en Italia, donde el mercado está más concentrado. La decisión tiene además un mensaje político. Al cerrar el expediente de competencia, Bruselas deja sin argumento técnico a quien quiera frenar la operación: cualquier obstáculo de Berlín tendría que justificarse por otra vía (prudencial, seguridad pública) y podría chocar con el artículo 21 del Reglamento de concentraciones, que limita lo que los Estados pueden hacer en operaciones de dimensión europea.
Qué significa para…
Con Bruselas y la Fed resueltos, el riesgo regulatorio de la operación se reduce a Polonia. Lo que queda abierto es el precio de la integración. Commerzbank pasará a ser una filial con accionista de control, y el valor para los minoritarios dependerá de los dividendos, de una posible fusión con HVB y de cómo negocie Berlín.
Caso de manual de cómo se reparten las competencias: Bruselas decide sobre competencia, el BCE sobre la idoneidad prudencial del comprador, y la autoridad nacional de valores (BaFin) sobre la oferta. Ribera ha dejado claro que una interferencia nacional se analizaría como posible infracción del Derecho de la UE, como ya ocurrió con Italia (BPM) y España (BBVA-Sabadell).
Para las pymes alemanas clientes de ambos bancos no cambia nada de inmediato. A medio plazo, Bruselas confía en que la competencia de cajas, cooperativas y bancos extranjeros impida un endurecimiento de condiciones, sobre todo en avales y créditos documentarios, donde la nueva entidad tendrá más peso.
Sirve para distinguir tres filtros que muchas veces se confunden en la prensa: control de concentraciones (competencia), autorización de participaciones significativas (supervisión bancaria) y control de inversiones o interés nacional (Gobiernos).
Bruselas ha despejado el camino a UniCredit, y la batalla por Commerzbank ya no se libra en los tribunales de la competencia, sino en la negociación política con Berlín.
La aprobación sin condiciones era previsible: el mercado alemán está tan fragmentado que ni siquiera la unión del segundo banco privado con HVB se acerca a una posición dominante. El riesgo de la operación ya no es regulatorio sino de ejecución. Según dpa, Orcel ve ahorros de miles de millones y prevé recortar unos 7.000 empleos, pero Berlín exige evitar despidos forzosos, y las dos cosas a la vez son difíciles. Analistas citados por Börsen-Zeitung estiman además que absorber el 100% de Commerzbank recortaría el capital de máxima calidad (CET1) de UniCredit hasta cerca del mínimo que le exige el BCE, lo que presionaría dividendos y recompras.
Jurídicamente la decisión parece sólida y difícil de recurrir: cuotas moderadas y alternativas claras en todos los mercados examinados. Lo interesante es lo que viene después. El artículo 21 del Reglamento 139/2004 solo deja a los Estados proteger intereses como la seguridad pública, la pluralidad de medios o las normas prudenciales; cualquier otro interés deben comunicarlo y que Bruselas lo acepte. Las exigencias de Berlín (sede, empleo, crédito al Mittelstand) se negocian hoy de forma voluntaria con UniCredit. Si se convirtieran en condiciones impuestas, el aviso de Ribera indica que la Comisión las examinaría, como ya hizo con el golden power italiano y con el Gobierno español en BBVA-Sabadell.
Para el cliente de Commerzbank, la consecuencia práctica es que su banco tendrá dueño italiano, con posibles cierres de oficinas a partir de 2027. Para el ahorrador europeo, el argumento de Bruselas es que bancos más grandes y transfronterizos financian mejor la economía. La pregunta incómoda: Ribera admite que la banca europea sigue fragmentada en 27 mercados, en parte por la preferencia política de mantener los bancos en manos nacionales, pero una autorización de competencia no cambia esas preferencias. Si Berlín no quiere, ¿tiene Bruselas algo más que avisos para impedir que el Gobierno siga poniendo condiciones?
Valoración propia, separada de la información. No es asesoramiento jurídico ni de inversión.
Una concentración entra en el radar de Bruselas si las empresas superan unos umbrales de volumen de negocios (artículo 1 del Reglamento 139/2004): más de 5.000 millones de euros mundiales entre todas y más de 250 millones en la UE cada una de al menos dos, salvo que cada una obtenga más de dos tercios de su negocio europeo en un mismo país (en ese caso decide el país). En los bancos, el volumen de negocios se mide por sus ingresos (intereses, comisiones, etc.). UniCredit factura sobre todo en Italia y Commerzbank en Alemania: ninguna regla de dos tercios coincide, así que el caso es europeo. Tras la notificación se abre la fase I, de 25 días hábiles (35 si se ofrecen compromisos): aquí UniCredit notificó el 9 de octubre y la decisión llegó el 16 de noviembre. Si hay dudas serias, se abre la fase II, de 90 días hábiles ampliables hasta 125, con análisis económico profundo, y pueden imponerse remedios como vender sucursales (UniCredit-BPM, 209 oficinas) o incluso prohibir la operación.
Qué vigilarFinales de noviembre de 2026: decisión del supervisor polaco (KNF) sobre mBank, último permiso pendiente según UniCredit y dpa. Después, anuncio del cumplimiento de condiciones y liquidación del canje. Primer trimestre de 2027 (Börsen-Zeitung apunta a febrero como tarde): junta extraordinaria de Commerzbank para renovar el consejo de supervisión. Negociación entre UniCredit y el Gobierno alemán sobre sede, empleo y sus puestos en el consejo. Próximas directrices de concentraciones de la Comisión, que según Ribera tratarán con más apertura el crecimiento de escala.
La ficha: todas las cifras
- Decisión de la Comisión Europea del 16 de noviembre de 2026 (asunto M.12405, nota IP/26/2440): autorización sin condiciones con arreglo al Reglamento de concentraciones. La operación se notificó el 9 de octubre, y la decisión llega al término del plazo de la primera fase.
- Bruselas centró el examen en Alemania, donde UniCredit opera con HypoVereinsbank (HVB) y se solapa con Commerzbank en casi toda la banca minorista y de empresas. Las cuotas conjuntas son «moderadas», salvo en financiación del comercio exterior (cartas de crédito y avales).
- En ese segmento de comercio exterior, la Comisión concluye que hay numerosos proveedores alternativos: bancos privados y públicos alemanes, cooperativas y bancos internacionales. Analizó con especial atención el crédito a empresas medianas (Mittelstand) y considera que quedan competidores creíbles.
- Según Ribera, es probablemente la mayor operación bancaria transfronteriza desde la crisis financiera: une al segundo banco de Italia con el segundo de Alemania. Commerzbank atiende a más de 11 millones de clientes particulares y empresas en Alemania.
- Ese mismo día, UniCredit comunicó que la Reserva Federal de Estados Unidos ha aprobado la culminación de su oferta pública de canje. El BCE la había autorizado el 15 de octubre a superar el 30% de Commerzbank sin tope máximo.
- Sigue pendiente la autorización del supervisor financiero polaco (KNF), porque Commerzbank controla el banco cotizado mBank. Andrea Orcel, consejero delegado de UniCredit, espera tener todos los permisos a finales de noviembre.
- Tras la oferta de canje (0,485 acciones de UniCredit por cada acción de Commerzbank), UniCredit suma el 47,59% del capital y el 49,65% de los votos, sin contar la autocartera (comunicado de UniCredit del 8 de julio). El Estado alemán conserva en torno al 12-13% y es el segundo accionista.
- Ribera avisó de que, si un Gobierno nacional intentara impedir la fusión, Bruselas «reaccionaría en consecuencia». El Gobierno alemán declinó comentar la decisión, según Reuters.
Cómo lo hemos verificado
La autorización y sus motivos están en la nota oficial de la Comisión (IP/26/2440) y en las palabras de Ribera, recogidas también por Reuters, dpa, Europa Press y El Español. La aprobación de la Fed procede del comunicado de UniCredit, confirmado por Reuters. La participación del Estado alemán difiere según la fuente: Reuters habla del 12%, y dpa y Börsen-Zeitung de algo más o casi el 13%. Las recompras de acciones de Commerzbank elevan el porcentaje del Estado sin que compre nada. Algún medio español sitúa aún como pendiente la autorización del BCE, pero el BCE la concedió el 15 de octubre. Las previsiones de calendario, ahorros y empleos son versión de UniCredit, y las exigencias de sede y empleo son versión de Berlín. Reuters valora la operación en unos 45.000 millones de euros, cifra que no hemos podido contrastar en una segunda fuente.
Fuentes
- Comisión Europea: Commission unconditionally approves UniCredit's acquisition of Commerzbank (IP/26/2440, 16-11-2026)
- Comisión Europea: intervención de la vicepresidenta Teresa Ribera sobre la decisión UniCredit/Commerzbank (SPEECH/26/2453)
- UniCredit: aprobación de la Reserva Federal para la oferta sobre Commerzbank (16-11-2026, vía MarketScreener)
- UniCredit: resultados finales de la oferta sobre Commerzbank (8-7-2026)
- Reuters (vía Investing.com): UniCredit wins EU and US approval for Commerzbank acquisition
- dpa (vía blue News): EU gives UniCredit the green light to acquire Commerzbank
- Europa Press: Bruselas autoriza sin condiciones la compra de Commerzbank por UniCredit
- El Español: Bruselas autoriza la compra de Commerzbank por UniCredit y advierte a Alemania contra cualquier intento de bloqueo
- Börsen-Zeitung: Weiterer Etappensieg für Unicredit (16-10-2026)
- Reglamento (CE) 139/2004 sobre el control de las concentraciones (EUR-Lex)