Albastar deja en tierra sus cinco Boeing y se encamina al concurso: la deuda del Covid y el queroseno de Ormuz pasan factura
Redacción Ley y Capital. Texto elaborado con IA y publicado sin revisión humana previa, tras controles automáticos. Editor responsable: Guillermo García Parra. Cómo trabajamos
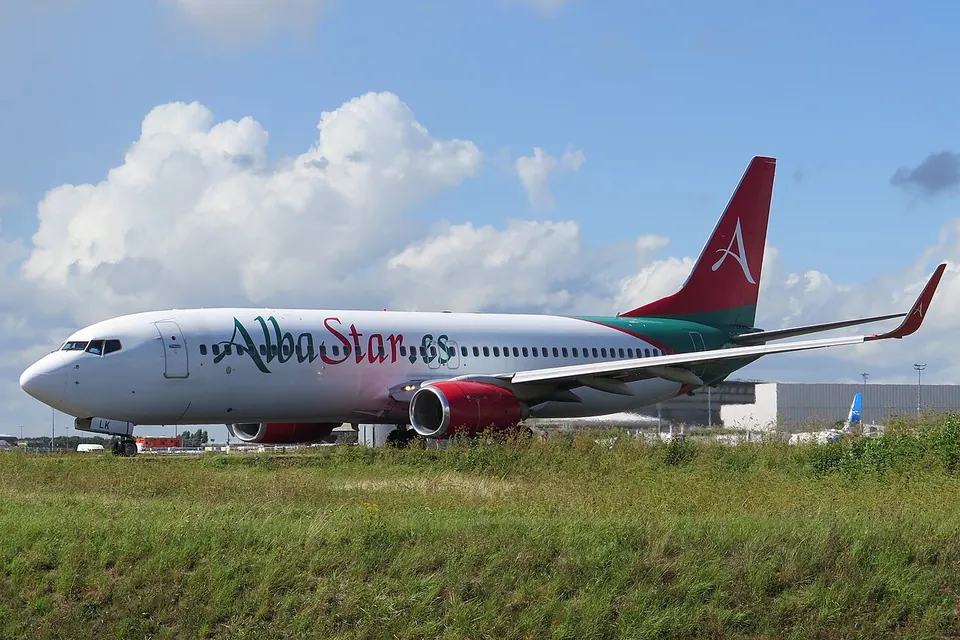
La aerolínea chárter con sede en Palma ha suspendido temporalmente sus operaciones comerciales y anuncia que pedirá de forma inminente el concurso voluntario de acreedores. La empresa lo atribuye a la deuda acumulada desde la pandemia y al encarecimiento del combustible tras la guerra con Irán, después de no cerrar la entrada de un inversor. Unos 200 empleos quedan en el aire.
Contexto
Albastar nació en 2009 y obtuvo su certificado de operador aéreo en 2010 como aerolínea chárter al servicio de turoperadores, con sede en Palma. Su negocio se apoyó después en el modelo ACMI, en el que alquila avión con tripulación, mantenimiento y seguro a otra aerolínea: entre noviembre de 2024 y marzo de 2025 voló dos 737-800 para la argentina Flybondi. La pandemia la dejó muy endeudada y en 2022 recibió 15 millones de euros del fondo público de Cofides para pymes y medianas empresas solventes antes del Covid. En 2024 y 2025 sus accionistas, con Sherpa Capital como socio mayoritario según Aviacionline, buscaron un comprador o un socio para el 100 % del capital, sin éxito. En 2026 cerró su base de Bérgamo tras quince años y el combustible se disparó con el bloqueo del estrecho de Ormuz por la guerra entre Estados Unidos e Irán.
Por qué importaEl caso enseña cómo una aerolínea pequeña puede tener beneficios de explotación y aun así quebrar. El mecanismo es doble. Primero, la deuda: el préstamo de rescate de 2022 compró tiempo, pero no eliminó el pasivo, y cada euro de intereses y amortización compite con la caja que exige operar. Segundo, el combustible: es uno de los mayores costes de una aerolínea y, si el precio casi se duplica en un mes, una compañía chárter que ha firmado precios cerrados con turoperadores no puede trasladar la subida al cliente hasta renegociar. Cuando la tesorería no alcanza para pagar el queroseno por adelantado, los arrendamientos de los aviones y las nóminas, la empresa deja de volar antes de quedarse sin licencia. El concurso sirve entonces para ganar algo que no da el mercado: paralizar las ejecuciones de acreedores y lessors y ordenar una venta de la unidad productiva, que es lo que la dirección dice seguir negociando.
Qué significa para…
Quien tenga un vuelo cancelado tiene derecho a reembolso o a vuelo alternativo y, salvo circunstancias extraordinarias, a compensación según el Reglamento 261/2004. El problema es cobrar: con la aerolínea en concurso, esa deuda pasa a ser un crédito concursal ordinario. Si el billete iba dentro de un viaje combinado, responde el organizador o minorista del paquete, que debe tener una garantía de insolvencia; si se pagó con tarjeta, conviene pedir el contracargo al banco.
Los turoperadores que tenían programados vuelos con Albastar deben recolocar a sus clientes en otras aerolíneas a precios de última hora. Proveedores de handling, aeropuertos y mantenimiento pasan a ser acreedores con pocas expectativas de cobro íntegro.
Los salarios de los últimos 30 días de trabajo previos a la declaración de concurso, hasta el doble del SMI, son créditos contra la masa y se pagan antes que el resto. Lo que no se cobre puede reclamarse en parte al FOGASA. Si hay venta de la unidad productiva, el comprador puede subrogarse en los contratos.
Habrá que ver si el concurso se usa para vender la aerolínea como unidad productiva, incluso por la vía del pre-pack, y cómo se coordina con la licencia de explotación, que depende de AESA, y con los derechos de los arrendadores sobre los aviones.
Albastar no cae por Ormuz: cae por una deuda del Covid que el rescate aplazó y el queroseno terminó de hacer impagable.
El relato de la empresa pone el foco en el combustible y la geopolítica, pero la propia compañía reconoce que arrastraba deuda desde la pandemia: el combustible agravó un balance que ya era frágil. Un préstamo participativo de 15 millones refuerza el patrimonio en el papel, pero hay que devolverlo, y una flota con una edad media cercana a 25 años, según Aviacionline, exige mantenimiento caro. Los arrendadores tienen la mejor posición: recuperan aviones fáciles de recolocar en un mercado con escasez de aparatos. Pierden los acreedores ordinarios, los pasajeros con reembolsos pendientes y, probablemente, el dinero público de Cofides.
La solicitud de concurso voluntario es la vía correcta si la empresa ya no puede atender sus pagos: el artículo 5 del TRLC le obliga a pedirlo en dos meses desde que conoce la insolvencia, y retrasarlo puede llevar a calificar el concurso como culpable. No consta públicamente que se intentara antes un plan de reestructuración de la Ley 16/2022, pensado justo para negociar con acreedores sin llegar a la parada operativa. La gran incógnita es la licencia: el Reglamento (CE) 1008/2008 obliga a AESA a evaluar la solvencia de una aerolínea en dificultades y le permite suspenderla o revocarla, lo que condiciona el valor de cualquier venta.
Para el pasajero, la protección europea es buena en el papel y débil cuando la aerolínea quiebra: el derecho al reembolso existe, pero cobrarlo depende del concurso. La pregunta incómoda es por qué Europa sigue sin un fondo de garantía para billetes sueltos, cuando sí lo exige para los viajes combinados. Quien compró un paquete turístico está mucho mejor protegido que quien compró solo el vuelo.
Valoración propia, separada de la información. No es asesoramiento jurídico ni de inversión.
Cuando una empresa entra en concurso, no todas sus deudas se tratan igual. Las deudas anteriores al concurso son créditos concursales y se cobran al final, según su clase y normalmente con quitas. Los créditos contra la masa, en cambio, se pagan a su vencimiento y antes que los concursales (arts. 242 y 245 TRLC): entre ellos están los salarios de los últimos 30 días de trabajo previos a la declaración, con el tope del doble del SMI, y las deudas nuevas que genera la actividad después del concurso. Ejemplo: una aerolínea entra en concurso con 1 millón de euros en caja; debe 300.000 euros de los últimos 30 días de nóminas (dentro del tope) y 4 millones a proveedores y pasajeros anteriores. Primero se pagan los 300.000 euros de la masa y solo los 700.000 restantes se reparten entre los 4 millones de créditos ordinarios: cada acreedor cobraría como mucho un 17,5 %. Por eso un proveedor que siga sirviendo a una empresa ya en concurso está mucho más protegido que uno que le vendió antes.
Para profundizar: Cuando una empresa quiebra, ¿quién cobra primero? La cola del concurso y por qué el socio que prestó va último · Preconcurso y plan de reestructuración: tres meses de escudo y un plan que puede imponerse a quien vota en contra
Qué vigilarPróximos días: presentación de la solicitud de concurso voluntario y auto del Juzgado de lo Mercantil competente, con nombramiento de administrador concursal y publicación en el BOE y el Registro Público Concursal. En paralelo, posibles ofertas de inversores que la empresa no descarta y decisión de AESA sobre la licencia de explotación. Hasta dos meses desde el conocimiento de la insolvencia: plazo legal del art. 5 TRLC.
La ficha: todas las cifras
- 10 de noviembre de 2026: el director general, Oriol Hernández, comunica a sus colaboradores la suspensión temporal de las operaciones comerciales
- Concurso voluntario de acreedores anunciado como inminente; a 11 de noviembre no consta auto de declaración ni juzgado asignado
- Plantilla: unos 200 trabajadores
- Flota: cinco Boeing 737-800
- 2022: préstamo participativo de 15 millones de euros del Fondo de Recapitalización de empresas afectadas por la COVID (FONREC), gestionado por Cofides
- Queroseno: de 99,4 a 195,19 dólares por barril entre el 27 de febrero y finales de marzo de 2026 (+96,36 %), según datos de Eurocontrol recogidos por Airline92
- Art. 5 TRLC: el deudor debe pedir el concurso en los dos meses siguientes a conocer su insolvencia actual
- Reglamento (CE) 261/2004: si el vuelo se cancela, reembolso en 7 días o transporte alternativo y compensación de 250, 400 o 600 euros según distancia
Cómo lo hemos verificado
La suspensión y el concurso inminente proceden del comunicado del director general, al que tuvo acceso Preferente y que recogen Aviacionline, Aerotendencias, Aviación News y Travelextra; la plantilla de unos 200 empleados y la flota de cinco 737-800 coinciden en Aviacionline y Aerotendencias. Algunos titulares hablan de concurso ya solicitado o de cese definitivo, pero el comunicado dice que la suspensión es temporal y que la solicitud se presentará de forma inminente; elEconomista menciona tres ofertas de compra que no prosperaron, dato que no hemos podido confirmar en otra fuente. Las causas (deuda del Covid, geopolítica y combustible) son la versión de la empresa y no hay cifras públicas de su deuda actual.
Fuentes
- Preferente: AlbaStar cesa operaciones y solicita el concurso de acreedores (10/11/2026)
- Aviacionline: AlbaStar, ex proveedor de Flybondi, suspende sus operaciones y pide el concurso de acreedores
- Aerotendencias: Alba Star suspende sus vuelos y presentará concurso de acreedores (11/11/2026)
- elEconomista: Albastar suspende todos sus vuelos y pide el concurso de acreedores
- Aviación News: AlbaStar entró en concurso de acreedores
- Travelextra: AlbaStar suspends operations and files for bankruptcy
- Italiavola: Albastar riceve un prestito partecipato dal FONREC spagnolo (2022)
- Airline92: el queroseno de aviación sube un 96,36 % (7/4/2026)
- BOE: Texto refundido de la Ley Concursal (RDLeg 1/2020)
- EUR-Lex: Reglamento (CE) 261/2004 sobre derechos de los pasajeros aéreos